普洱茶行业2025年市场趋势与消费需求变化分析
2025年开年以来,普洱茶市场正在经历一轮从"收藏驱动"向"消费驱动"的深层切换。中国茶叶流通协会的数据显示,2024年普洱茶国内销售量约14.8万吨,同比增长约5%,但均价同比下探了8%—12%。量升价跌的背后,是消费逻辑变了:喝的人多了,囤的人理性了。对于华茗号茶业这样的品牌方而言,这既是压力,也是重新排位的窗口期。
一、需求端:从"存茶"到"喝茶",消费场景在迁移
过去十年,普洱茶的核心购买动机是"越陈越香"带来的增值预期,东莞、广州芳村等地的藏茶量一度以万吨计。但2023年以来,中期茶(10—20年陈期)大量回流市场,投资属性被明显稀释。取而代之的是三类真实需求在增长:
- 日常口粮化:5—8年陈期的熟茶、小饼生茶成为办公与家庭自饮主力,客单价集中在80—200元/饼。
- 健康属性驱动:熟茶中的茶褐素、他汀类化合物研究被更多消费者认知,35—45岁人群复购率提升明显。
- 礼赠轻量化:小罐茶、龙珠、单泡装增长快,传统357g大饼在礼品渠道占比下降。
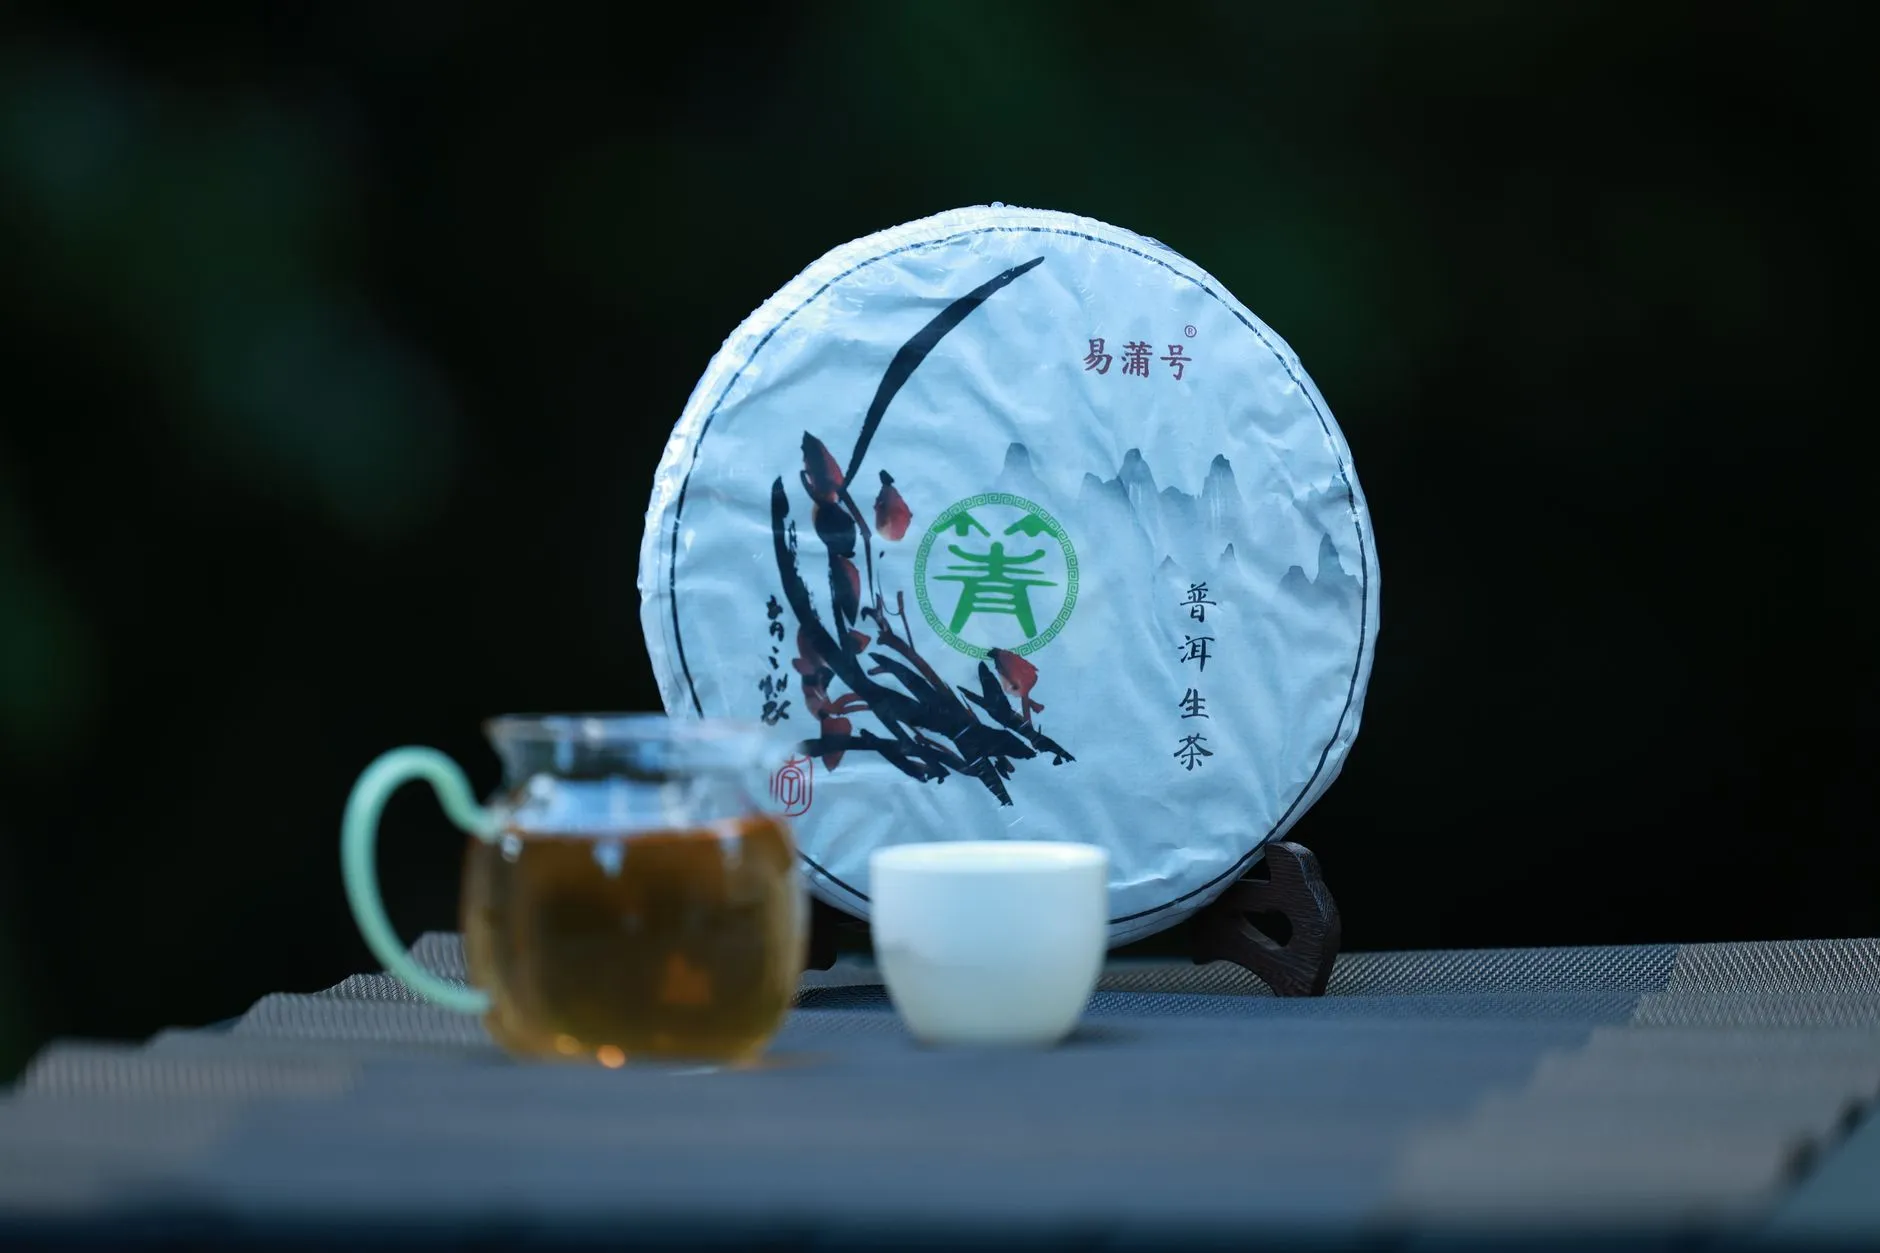
二、供给端:工艺与仓储的"标准化竞赛"
需求变了,供给端的技术升级也在加速。2025年值得关注的两个变化:一是离地发酵、控温控湿发酵技术的普及,让熟茶的堆味控制、卫生指标大幅改善;二是"干仓"概念被更精确的温湿度数据替代,越来越多茶企开始标注仓储年均温、年均湿度。
华茗号茶业在勐海、临沧的自有初制所,近两年已把发酵车间的温湿度记录纳入批次档案,消费者扫码即可查看。这不是营销噱头,而是行业门槛在抬高——没有可追溯数据的茶叶品牌,未来在商超与电商渠道会越来越难立足。
一个容易被忽视的细节:压制密度
同样原料,石磨压制与铁饼压制在后期转化速度上差异显著。石磨饼密度低、氧气交换快,3—5年即可进入适饮期;铁饼则更慢。2025年不少品牌开始按"适饮期"反向设计压制工艺,华茗号茶业在产品线中区分"即饮级"与"陈化级",正是顺应这一趋势。
三、可执行的参考:品牌与渠道怎么调整
面对上述变化,给从业者和茶友几点实践建议:
- 产品结构上,把SKU向100—300元价格带集中,减少高价位"概念饼"的铺货比例。
- 内容传播上,少讲"传奇古树",多讲发酵工艺、仓储数据、冲泡参数——这些才是新客决策依据。
- 茶文化输出上,用短视频演示"醒茶、温杯、出汤时间"等具体动作,比抽象讲"茶道精神"转化率高得多。
- 渠道上,私域复购与直播试饮结合,把一次性买家变成年度口粮客户。
普洱茶的下半场,拼的不是谁的故事更老,而是谁的工艺更稳、数据更真、喝起来更舒服。华茗号茶业会继续把功夫花在发酵车间和仓储记录上,让每一饼茶都经得起"喝"的检验。市场会奖励认真做茶的人,这一点,从未改变。